Communications, politique monétaire et incertitude : la place des scénarios
Bonjour. Je suis ravi d’être ici à Edmonton. Je remercie la Chambre de commerce d’Edmonton de m’avoir invité à prendre la parole aujourd’hui.
Comme chefs d’entreprise, vous passez beaucoup de temps à réfléchir à l’avenir. Vous prenez vos décisions en tenant compte de la situation actuelle de votre entreprise, mais aussi de la tournure possible des événements.
Il va sans dire que l’avenir est incertain. Vous avez une idée du scénario le plus probable, mais vous devez être prêts à toute éventualité.
Vous envisagez donc différentes possibilités en posant des hypothèses. Et si la demande pour mon produit explosait? Et si les prix du diesel restaient élevés? Et si je devais relever mes prix?
Il en va de même pour les banques centrales.
Parce qu’il faut du temps pour que les changements apportés au taux directeur se transmettent à l’économie, nous devons réfléchir à l’avenir pour prendre nos décisions de politique monétaire.
Nous traçons la trajectoire la plus probable de la croissance et de l’inflation. C’est notre scénario de référence. Mais cette trajectoire dépend de l’évolution de la conjoncture. Nous envisageons donc aussi ce qui pourrait faire dévier l’inflation de sa course, ce que nous appellerons aujourd’hui les scénarios hypothétiques.
Voilà donc comment nous prenons les décisions nécessaires pour maintenir l’inflation à un niveau bas, stable et prévisible.
Mais notre travail ne s’arrête pas là. Il faut aussi expliquer ce qui motive nos décisions : notre lecture actuelle de l’économie, sa trajectoire possible et les données qui pourraient nous faire changer d’orientation. Bref, la communication est essentielle à la conduite de la politique monétaire.
Le défi, c’est de parler de l’avenir de l’économie sans savoir précisément ce qu’il nous réserve.
Comment les banques centrales devraient-elles communiquer cette incertitude? Et comment expliquer clairement que nos projections de croissance et d’inflation, comme toute indication sur l’orientation de la politique monétaire, ne tiennent que si l’économie évolue essentiellement comme prévu?
Ces questions alimentent depuis longtemps le débat sur les communications des banques centrales.
Aujourd’hui, je vais donc commencer par retracer l’évolution des communications de la Banque du Canada sur la politique monétaire au cours des dernières décennies. J’expliquerai aussi comment elles nous aident à maintenir l’inflation près de la cible de 2 %.
J’aborderai ensuite la communication en contexte d’incertitude accrue, quand il est particulièrement important de distinguer ce qu’on sait de ce qu’on ignore. C’est tout l’intérêt des scénarios hypothétiques.
Quand le degré d’incertitude est extrême, par exemple durant la pandémie, les scénarios peuvent nous aider à cerner l’éventail des possibilités. En explorant différentes trajectoires pour l’économie et l’inflation, nous pouvons parler de l’avenir même quand c’est difficile de choisir un scénario de référence. La population canadienne peut ainsi voir comment nous abordons les zones d’ombre.
Même avec un scénario de référence, l’ajout d’autres scénarios reste utile. Ils nous permettent d’envisager les conséquences de différents chocs ou risques s’ils se concrétisaient, c’est-à-dire de confronter notre scénario de référence à d’autres issues possibles. Nos décisions de politique monétaire s’en trouvent ainsi renforcées.
À la Banque, les scénarios font depuis longtemps partie de nos analyses internes. Ce qui est nouveau, c’est que nous les rendons plus souvent publics. Ce changement vient d’une hausse de l’incertitude. Nous vivons dans un monde plus enclin aux chocs. Les scénarios nous aident à montrer comment certains chocs économiques pourraient agir sur l’économie et l’inflation, et en quoi notre conduite de la politique monétaire pourrait être touchée.
Pour terminer, je montrerai comment les communications, la responsabilité et la crédibilité sont liées, et comment elles soutiennent l’indépendance opérationnelle de la Banque.
Entrons maintenant dans le vif du sujet.
Pourquoi les banques centrales communiquent-elles?
L’une des tendances les plus nettes chez les banques centrales aujourd’hui, c’est la volonté de communiquer davantage avec le public. Collectivement, nous sommes passés d’une époque où l’on disait : « Si vous avez compris ce que j’ai dit, c’est que je me suis mal exprimé »1, à une époque où nous croyons au contraire que « plus nos objectifs sont compris, plus nous sommes à même de les atteindre »2.
Pourquoi ce virage? Entre autres pour orienter les attentes à l’égard du taux directeur.
Dans nos communications, nous présentons des prévisions, les données que nous surveillons et les risques ou les chocs potentiels qui comptent le plus pour nos décisions. L’arrivée de nouvelles données économiques et l’évolution de la conjoncture nous amènent à revoir nos prévisions et à réévaluer les risques.
Cette approche aide les participants aux marchés à comprendre pourquoi nos prévisions changent et comment nous pourrions réagir en ajustant notre taux directeur. C’est ce que les économistes appellent la fonction de réaction3. D’une certaine façon, nous voulons que les participants aux marchés puissent interpréter les nouvelles données un peu comme nous le faisons et, ainsi, anticiper la réaction de la politique monétaire.
Quand notre fonction de réaction est bien comprise, la politique monétaire est plus efficace.
Je vous explique. La Banque exerce un contrôle direct uniquement sur le taux du financement à un jour, qu’on appelle aussi le taux directeur. Mais les ménages et les entreprises fondent habituellement leurs décisions de consommation, d’épargne et d’investissement sur des taux à plus long terme, lesquels reposent entre autres sur les attentes des marchés quant au taux directeur.
En aidant les participants aux marchés à comprendre comment nous réagissons généralement à l’évolution de la conjoncture, nous pouvons orienter leurs attentes. Et c’est par ces attentes que nos communications peuvent influer sur les taux d’intérêt à plus longues échéances et, au bout du compte, sur la croissance économique et l’inflation.
L’importance que la Banque accorde aux communications sur la politique monétaire ne date pas d’hier. Elle remonte véritablement à 1991, avec l’adoption du régime de ciblage de l’inflation. En fixant une cible, nous établissions un point de référence clair, ce qui concrétisait notre responsabilité envers la population. Pour la première fois, le public pouvait facilement savoir si l’objectif était atteint.
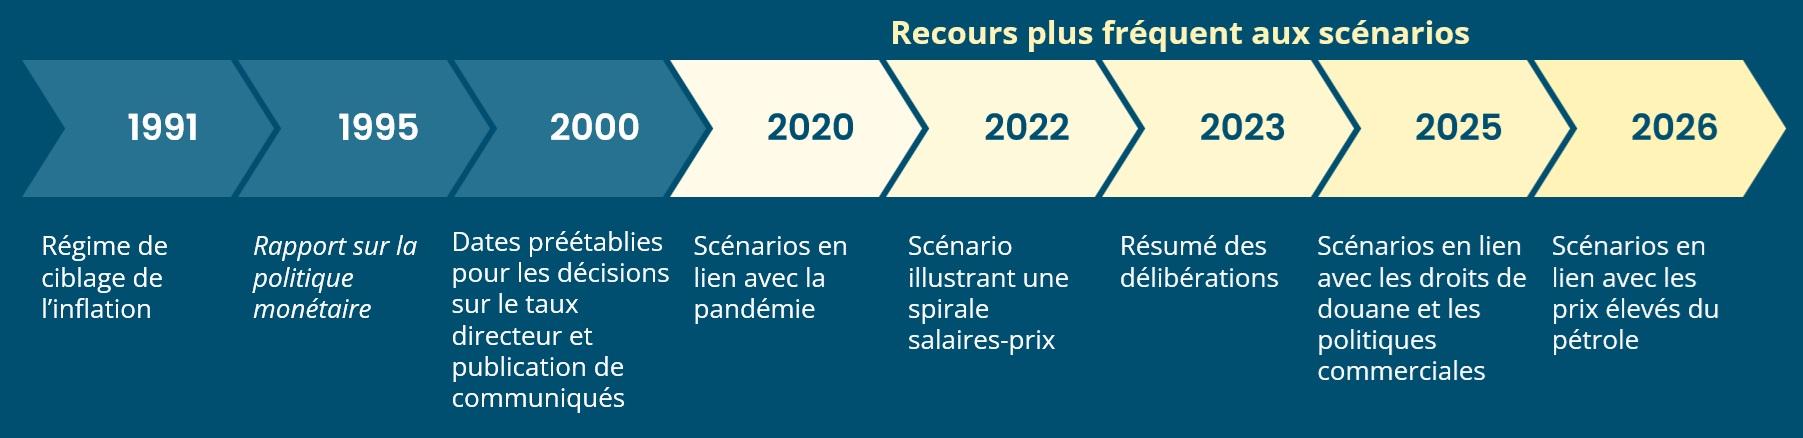
Depuis, nous avons beaucoup travaillé à améliorer nos communications (figure 1).
L’un des changements les plus importants a été la création du Rapport sur la politique monétaire, ou RPM. Le Conseil de direction y présente son scénario de référence pour l’économie, c’est-à-dire la trajectoire la plus probable de la croissance et de l’inflation.
Mais des événements inattendus peuvent secouer l’économie et faire dévier l’inflation de la trajectoire projetée. C’est pourquoi le RPM comprend aussi une évaluation des principaux risques entourant les perspectives d’inflation.
Dans le même esprit de communication, nous avons multiplié les discours comme celui-ci. Nous avons aussi instauré un régime de dates préétablies pour nos décisions concernant le taux directeur4, et avons commencé à accompagner chaque décision d’un communiqué. Et, depuis 2023, nous publions un résumé des délibérations.
Ces nouvelles pratiques éclairent les Canadiennes et Canadiens sur notre analyse et notre processus de décision5.
Figure 1 : Les outils de communication de la Banque ont évolué au fil du temps
De nouvelles pratiques qui ont amélioré la transparence

Tracer l’horizon, pas le chemin
J’espère vous avoir montré que les banques centrales peuvent s’appuyer sur leurs communications pour orienter les attentes à l’égard du taux directeur et renforcer l’efficacité de la politique monétaire.
Pour influencer plus directement ces attentes, les banques centrales peuvent aussi donner des indications sur la trajectoire possible du taux directeur. C’est ce qu’on appelle les indications prospectives.
Ces indications peuvent être exceptionnelles ou courantes. Les indications prospectives dites exceptionnelles sont réservées aux périodes de crise, quand les taux d’intérêt ont atteint leur valeur plancher6.
Quant aux indications prospectives courantes, elles sont, comme leur nom l’indique, plus fréquentes. Elles peuvent prendre la forme d’un énoncé du type « Nous estimons qu’une hausse du taux directeur pourrait s’avérer nécessaire », ou encore d’un outil de communication, comme une trajectoire du taux directeur.
Ce sont justement les indications prospectives courantes – et plus particulièrement la publication des trajectoires du taux directeur – qui se trouvent au cœur du débat que j’ai évoqué au début du discours.
Les banques centrales s’expriment beaucoup sur l’avenir. Pour certaines, les indications prospectives sont le prolongement naturel des communications : elles aident les participants aux marchés à comprendre leur fonction de réaction. D’autres, en revanche, craignent qu’elles soient interprétées comme un engagement plutôt que comme une indication conditionnelle.
Au fond, la question est de savoir jusqu’où les banques centrales devraient aller dans leurs indications sur l’évolution du taux directeur, surtout quand l’avenir est incertain.
Les indications prospectives peuvent aider les marchés à anticiper les décisions de politique monétaire. Mais s’ils prêtent trop attention aux indications des banques centrales, les marchés risquent d’être moins attentifs aux nouvelles données et à leurs effets possibles sur ces décisions. Ils ne font plus leurs devoirs, en quelque sorte7.
Le risque, alors, c’est que les marchés perdent de leur propre valeur informative pour les banques centrales, en reflétant davantage leur point de vue à elles8. Les banques centrales peuvent ainsi être privées d’un éclairage précieux sur la façon dont les investisseurs perçoivent l’économie.
Les scénarios peuvent aider en clarifiant le caractère conditionnel des indications prospectives. Autrement dit, ils peuvent lever l’ambiguïté sur la portée de ces indications : elles expriment une possibilité, et non une certitude.
L’essor des scénarios
Prenez un instant pour réfléchir aux événements qui ont marqué le monde ces dernières années. Une pandémie mondiale et un arrêt généralisé de l’économie, suivis d’une montée de l’inflation. Une guerre en Europe, une autre au Moyen-Orient et un choc des prix de l’énergie. À cela s’ajoute un conflit commercial qui a frappé le Canada de plein fouet.
Tous ces chocs ont généré beaucoup d’incertitude économique.
Même si l’incertitude en soi n’est pas nouvelle, les outils dont se servent les banques centrales pour l’exprimer ont évolué. Je les répartirais en trois grandes catégories.
Premièrement, il y a les intervalles de confiance, appelés « graphiques en éventail » vu leur apparence. Ce sont des graphiques qui traduisent visuellement l’incertitude inhérente à toute prévision. Plus l’horizon de projection s’étend, plus l’éventail s’élargit, ce qui reflète l’incertitude qui augmente avec le temps9.
Deuxièmement, on peut exprimer l’incertitude de façon qualitative, avec des mots. Les risques spécifiques et importants sont souvent traités dans une section à part au sein d’un document de prévision, comme la section Risques de notre RPM.
Et enfin, il y a les scénarios hypothétiques, qui forment la suite logique de l’approche qualitative. Plutôt que de simplement y présenter un risque, on y quantifie l’évolution possible des perspectives économiques si ce risque se matérialise. C’est donc devenu un outil de plus en plus populaire auprès des banques centrales.
Compte tenu du grand nombre de chocs qui ont frappé l’économie ces dernières années, je ne vais surprendre personne en disant que la Banque publie des scénarios plus fréquemment. Ces scénarios servent généralement à explorer deux types d’incertitudes : le déroulement d’un événement, et la réaction des ménages et des entreprises à cet événement.
La pandémie, le virage de la politique commerciale américaine et le récent choc des prix du pétrole sont tous des exemples du premier type d’incertitude. Parfois, le degré d’incertitude est si extrême qu’on ne peut pas se fier au passé pour se faire une idée de l’avenir. C’est ce que les économistes appellent l’incertitude de Knight10. L’exemple le plus flagrant s’est manifesté dans les débuts de la pandémie de COVID-19.
C’est comme si du jour au lendemain, tout avait fermé. C’était une situation tellement inédite qu’on ne pouvait pas réalistement prévoir la trajectoire de croissance et d’inflation la plus probable. Mais nous n’avons pas laissé cette incertitude nous paralyser. Au lieu d’un scénario de référence, nous avons examiné des scénarios hypothétiques (graphique 1).
Ces scénarios nous ont aidés à cerner l’éventail des possibilités, ce qui a donné au public une idée générale des conséquences économiques que pourrait avoir la pandémie au fil du temps. Nous espérions qu’en communiquant clairement les parts de connu et d’inconnu, nous gagnerions en crédibilité auprès de la population canadienne. Notre but était de devenir une figure de confiance à travers les grandes difficultés de cette période.
Publier plusieurs scénarios au lieu d’un scénario de référence, c’est seulement une approche que nous envisageons en cas d’incertitude extrême, ou knightienne. La plupart du temps, nous publions d’autres scénarios avec le scénario de référence parce qu’ils nous aident à communiquer des risques distincts entourant les perspectives, comme les conséquences économiques des changements de comportements. C’est ce qui m’amène au deuxième type d’incertitude que j’ai mentionné, c’est-à-dire la réaction des ménages et des entreprises aux chocs.
L’après-pandémie en a été un bon exemple. L’inflation avait grimpé en flèche et dépassait de loin la cible. Même si les attentes d’inflation à long terme étaient ancrées autour de 2 %, rien ne garantissait qu’elles le resteraient. Nous avons donc préparé un scénario hypothétique.
Selon le scénario illustrant une spirale des salaires et des prix que nous avons publié dans le RPM de juillet 2022, les entreprises auraient continué de monter les prix en s’attendant à ce que l’inflation reste élevée. Les gens auraient demandé des augmentations de salaire pour suivre le rythme, ce qui aurait coûté plus cher aux entreprises. Il y aurait donc eu de nouvelles hausses de prix. Les prix, les salaires et les attentes d’inflation se seraient alimentés entre eux, ce qui aurait stimulé d’autant plus l’inflation.
Ce scénario montrait qu’il fallait un taux directeur beaucoup plus élevé pour briser ce cycle, au prix d’une profonde récession (graphique 2). C’est essentiellement ce qui s’est passé au début des années 1980.
Heureusement, ce scénario ne s’est pas réalisé en 2022. Mais il nous a montré comment l’évolution des attentes et des comportements des ménages et des entreprises pouvait rendre l’inflation beaucoup plus difficile à maîtriser lorsqu’elle est élevée. Et il nous a aidés à expliquer au public le risque que nous voulions prévenir, et pourquoi nous devions relever le taux directeur vigoureusement afin de rétablir la stabilité des prix.
Une autre façon d’utiliser les scénarios à la Banque, c’est d’explorer les différentes issues possibles d’un choc, puis leurs effets éventuels sur les perspectives et sur notre conduite de la politique monétaire. Nous le faisons à la fois en temps normal et en temps d’incertitude accrue.
Je vais vous donner un exemple. En avril, cette année, environ deux mois après le début de la guerre au Moyen-Orient, les prix du pétrole tournaient autour de 100 $ le baril. Notre hypothèse de référence était qu’ils redescendraient autour de 75 $ le baril avant le milieu de 2027. En basant nos projections sur cette trajectoire des prix du pétrole, nous avons déterminé que l’inflation reviendrait à la cible de 2 % au début de 2027.
Mais on ne pouvait pas prédire combien de temps la guerre allait durer ni combien de temps les prix du pétrole resteraient élevés. C’est pourquoi nous avons préparé un scénario hypothétique pour analyser ce qui se passerait si les prix du pétrole ne redescendaient pas comme prévu.
Selon le scénario d’avril en lien avec les prix élevés du pétrole, l’inflation resterait près de 3 % pendant plus d’un an et il faudrait plusieurs hausses de taux consécutives pour qu’elle revienne à la cible.
Six mois plus tard, au moment de notre décision d’octobre, la guerre n’était pas finie et les prix du pétrole étaient toujours près de 100 $ le baril. Les marges des raffineries étaient également supérieures à leur normale historique, ce qui contribuait aux pressions sur les prix du carburant. Les nouveaux droits de douane américains apportaient une nouvelle part d’incertitude, mais la situation économique était meilleure que prévu.
Pendant ce temps, quand on regardait les prix du pétrole et l’inflation, le scénario où les prix du pétrole restent élevés pendant plus longtemps était beaucoup plus près de la réalité que le scénario de référence (graphique 3). Autrement dit, le risque à la hausse que nous avions identifié en avril s’était en grande partie matérialisé.
Au fond, nous publions des scénarios parce que nous voulons que les gens comprennent l’incertitude qui nous guette, les risques que nous surveillons et les mesures que nous pourrions prendre si ces risques se réalisaient.
Bien entendu, nous ne publions pas tous les scénarios que nous analysons. Les scénarios sont surtout utiles en cas d’incertitude extrême, ou quand ils font ressortir un risque important qui s’expliquerait difficilement avec de simples mots. En publier trop en même temps pourrait semer la confusion autour de leur importance respective et détourner l’attention de la trajectoire que le Conseil de direction juge la plus probable.
Cette approche est particulièrement importante dans un monde enclin aux chocs. Les scénarios nous permettent de confronter nos prévisions de référence à différentes situations plausibles et de bien réfléchir aux conséquences d’une mauvaise analyse. Et en les publiant, nous aidons les gens à comprendre comment nos interventions pourraient changer si les circonstances changeaient aussi.
Vus sous cet angle, les scénarios servent davantage à préparer l’avenir qu’à le prévoir.
Responsabilité, crédibilité et confiance
Il y a un autre avantage à communiquer ouvertement l’incertitude : c’est un moyen d’assumer notre responsabilité et d’asseoir notre crédibilité.
La Banque est indépendante sur le plan opérationnel, ce qui lui permet de prendre ses décisions de politique monétaire à l’abri des pressions politiques. Mais elle doit quand même rendre des comptes à la population canadienne11.
La responsabilité naît d’un objectif clair et mesurable. Le nôtre, c’est le maintien d’une inflation basse et stable, autour de la cible de 2 %12.
Notre responsabilité, c’est aussi de bien informer la population pour qu’elle puisse juger nos actions par rapport à cet objectif.
Et l’ouverture favorise la crédibilité. Être crédible, ce n’est pas d’avoir toujours raison. Ce serait impossible. C’est plutôt d’exposer nos réflexions avec transparence et de montrer que, peu importe ce qui arrive, l’atteinte de notre objectif demeure une priorité.
Cette ouverture passe justement par la publication de scénarios, entre autres. Ces scénarios ouvrent le rideau sur nos réflexions pour aider les gens à mieux comprendre nos décisions. Et ils renforcent la confiance en montrant que nous avons une idée claire de ce que nous savons et de ce que nous ignorons.
La crédibilité n’est pas seulement une question de réputation. Quand le public nous fait confiance pour garder l’inflation autour de 2 %, ses attentes d’inflation s’alignent sur cette cible, ce qui rend la politique monétaire plus efficace.
Pensez à votre entreprise, par exemple. Si vous anticipez ou avez confiance que la Banque ramènera l’inflation à 2 %, vous serez moins portés à fixer vos prix en prévision d’une inflation élevée. Cette décision contribue elle-même à la maîtrise de l’inflation et aplanit les obstacles qui entravent son retour à la cible. Tout cela se renforce mutuellement.
L’indépendance, c’est ce qui donne à la Banque la latitude d’agir. La responsabilité, c’est ce qui l’amène à expliquer ses actions. Quant à la crédibilité, elle contribue à ce que ses actions aient l’effet voulu.
Conclusion
C’est le temps de conclure.
Les communications sont essentielles pour rendre la politique monétaire plus efficace. Plus les gens comprennent nos perspectives et les risques qui les entourent, plus ils peuvent anticiper notre réaction quand les conditions changent.
Cet aspect est particulièrement important dans un monde où les chocs sont plus fréquents et où l’incertitude est élevée. Les scénarios nous aident à illustrer comment des chocs ou des risques pourraient influencer la trajectoire de la croissance et de l’inflation, et comment la politique monétaire pourrait y réagir. Ils contribuent à ce que l’orientation de la politique monétaire soit perçue comme une indication non pas de ce qui arrivera, mais de ce qui pourrait arriver.
Les scénarios nous permettent aussi de mieux communiquer en temps d’incertitude extrême. Le manque de certitude ne doit pas nous empêcher d’agir, et encore moins de communiquer. Au contraire, on doit faire preuve d’ouverture autour de ce qu’on sait, et admettre en toute honnêteté ce qu’on ne sait pas. C’est ce qui importe pour notre crédibilité.
Je tiens à remercier Jonathan Witmer et Chris Sutherland de l’aide qu’ils m’ont apportée dans la préparation de ce discours.
Information connexe
Discours : Chambre de commerce d’Edmonton
L’analyse de scénarios et la gestion des risques dans la conduite de la politique monétaire — Le sous-gouverneur Toni Gravelle prononce un discours devant la Chambre de commerce d’Edmonton (vers 12 h 45, heure de l’Est).