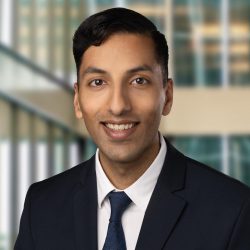
Jabir Sandhu est économiste principal au département des Marchés financiers de la Banque du Canada. Il s’intéresse principalement à la liquidité des marchés des titres à revenu fixe et à la gestion des actifs. Il est titulaire d’une maîtrise en gestion des risques financiers de l’École de gestion Rotman de l’Université de Toronto.
Nous cherchons à déterminer si les fonds de couverture ont contribué à l’illiquidité du marché des obligations du gouvernement du Canada au déclenchement de la guerre au Moyen-Orient, au début de 2026. Rien n’indique que ce soit le cas. Les fonds de couverture sont demeurés des participants actifs aux adjudications sur le marché primaire, tandis que leurs opérations sur le marché secondaire sont restées globalement conformes à leurs stratégies habituelles de valeur relative.
Nous montrons que les décotes sont rarement utilisées sur le marché canadien des opérations de pension entre courtiers et clients, et que leur utilisation n’a pas augmenté de façon importante lors d’épisodes de tensions passés. Le recours aux décotes est concentré chez les gestionnaires de patrimoine et certaines institutions officielles étrangères, probablement en raison d’exigences réglementaires ou internes.
Nous examinons le secteur canadien des fonds du marché monétaire et constatons qu’il a connu une croissance rapide, ces fonds détenant une part non négligeable des bons du Trésor et du papier commercial. Pendant les turbulences des marchés en mars 2020, alors que certains pays ont connu des sorties de capitaux des investisseurs qui ont probablement exacerbé les tensions, les fonds du marché monétaire au Canada ont enregistré des entrées de capitaux.
Nous étudions comment les banques centrales pourraient s’adapter si le risque d’une ruée vers les liquidités s’accentuait chez les gestionnaires d’actifs. Nous explorons diverses idées, comme de nouveaux mécanismes qui permettraient à ces derniers de convertir facilement des actifs existants en liquidités, ou encore de nouveaux actifs liquides qui seraient garantis par chaque banque centrale concernée.
Nous remarquons que les banques centrales étrangères détiennent une part importante des obligations du gouvernement du Canada et qu’elles ont tendance à maintenir leurs positions plus longtemps que d’autres types de gestionnaires d’actifs. Ce comportement d’achat à long terme pourrait être avantageux. Par exemple, les banques centrales étrangères pourraient être moins susceptibles que d’autres gestionnaires d’actifs de vendre leurs obligations et d’aviver les tensions sur la liquidité des marchés en période de turbulences. Toutefois, d’après les données à notre disposition, ce comportement d’achat à long terme, conjugué à leur faible niveau d’activités de prêt pour ces obligations sur les marchés du financement par titres, peut réduire la liquidité, car moins d’obligations du gouvernement du Canada sont accessibles sur les marchés secondaires. En effet, nous constatons un rapport entre la détention d’un volume important d’obligations du gouvernement du Canada par les banques centrales étrangères et les faibles niveaux de liquidité.
Nous constatons qu’au cours d’une journée donnée, près de la moitié des opérations sur obligations du gouvernement du Canada effectuées par les clients des courtiers peuvent être compensées par celles d’autres clients, y compris durant la période de turbulences de mars 2020. Nos résultats montrent que, sous certaines conditions, les clients pourraient négocier directement entre eux. Ils constituent une étape importante pour comprendre la pertinence d’une plus large négociation ouverte à tous dans le marché des obligations du gouvernement du Canada.
Nous étudions comment les banques centrales pourraient s’adapter si le risque d’une ruée vers les liquidités s’accentuait chez les gestionnaires d’actifs. Nous explorons diverses idées, comme de nouveaux mécanismes qui permettraient à ces derniers de convertir facilement des actifs existants en liquidités, ou encore de nouveaux actifs liquides qui seraient garantis par chaque banque centrale concernée.