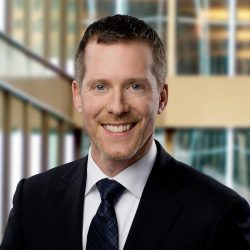
Ian Christensen a été nommé conseiller, Paiements et surveillance réglementaire, en avril 2026. À ce titre, il fournit des conseils stratégiques et un soutien sur les questions liées aux paiements, à la surveillance réglementaire et à l’évolution de l’écosystème canadien des paiements. Il contribue aux travaux de la Banque dans les domaines de la supervision des paiements de détail, de la surveillance des infrastructures des marchés financiers, de l’innovation en matière de paiements, des discussions internationales sur les politiques ainsi que des initiatives réglementaires.
M. Christensen possède une vaste expérience à la Banque du Canada, où il a occupé diverses fonctions de direction et d’expert dans les domaines des prévisions économiques, de l’analyse des politiques, de la recherche, de l’information sur les marchés et des opérations. Avant d’assumer ses fonctions actuelles, il était directeur général de l’ancien département des Services bancaires et des Paiements. Auparavant, il occupait le poste de directeur principal responsable de travaux à l’appui des fonctions de la Banque en matière de système financier, de gestion des fonds et de politique monétaire.
M. Christensen est titulaire d’une maîtrise en économie de l’Université de Victoria.
Nous procédons à une analyse visant à déterminer dans quelle mesure la mise en place d’un rapport prêt-valeur contracyclique peut réduire l’endettement des ménages et les variations des prix des logements comparativement à l’instauration d’une règle de politique monétaire tenant compte de la hausse des prix des logements.
Les auteurs décrivent une méthode quantitative de détection des vulnérabilités du système financier, en l’occurrence un modèle d’indicateurs de déséquilibre, ainsi que son application au contexte canadien. Ce modèle sert à déceler les vulnérabilités du système financier en comparant les données économiques et financières contemporaines à celles des périodes précédant des épisodes de tensions financières. Il complète les autres sources de renseignements, comme la veille des marchés et le suivi assidu de l’évolution de l’économie, que les autorités emploient pour évaluer les vulnérabilités.
En octobre 2012, le colloque économique annuel de la Banque du Canada a donné l’occasion à des experts canadiens et du monde entier de s’entretenir des grands enjeux relatifs à l’intermédiation et aux vulnérabilités financières. Ce colloque a notamment porté sur la situation financière des ménages et son lien avec la stabilité financière, de même que sur la réglementation des banques, la titrisation et le secteur bancaire parallèle.
L’auteur étudie le rôle que les prêts garantis par la valeur nette d’une propriété jouent dans l’amplification des booms immobiliers et, de manière générale, dans la procyclicité du marché de l’habitation. Le modèle dont il se sert met en scène des ménages emprunteurs et des ménages prêteurs ainsi qu’un marché du logement dans le but d’analyser l’incidence de modifications durables ou contracycliques du rapport prêt-valeur sur la volatilité des prix des maisons et de la dette hypothécaire.
La Banque du Canada considère un très large éventail de données et d'analyses avant d'en venir à une décision concernant la politique monétaire; elle recourt à des modèles soigneusement conçus pour créer des projections économiques et examiner plusieurs scénarios. L'article fait état des projets de recherche en cours à la Banque en vue de mettre au point des modèles au sein desquels les variables financières jouent un rôle actif dans la transmission des mesures de politique monétaire à l'activité économique. Ces modèles peuvent faciliter l'analyse de l'information économique du point de vue financier et fournir une vue d'ensemble des répercussions de l'évolution financière sur les perspectives économiques actuelles. Les auteurs expliquent en outre comment ces projets de recherche peuvent contribuer à résoudre d'autres questions fondamentales liées aux objectifs de la politique monétaire, par exemple celle de savoir comment les variations des prix des actifs doivent être incorporées dans le cadre de conduite de la politique monétaire.
Il est possible de calculer le taux d'inflation « neutre » en comparant les rendements des obligations classiques et des obligations à rendement réel. Ce taux, qui correspond au taux d'inflation moyen auquel les rendements attendus de ces deux types d'obligations sont égaux, est susceptible de contenir de l'information utile sur les attentes d'inflation à long terme. Le taux d'inflation neutre est toutefois plus élevé en moyenne et plus variable que les mesures de l'inflation attendue obtenues par enquête, ce qui peut s'expliquer par les effets d'un certain nombre de primes et de distorsions qui y sont intégrées. Étant donné la difficulté de prendre en compte ces distortions, le taux d'inflation neutre ne peut être considéré comme une mesure précise des attentes d'inflation à long terme pour le moment. Cependant, il est appelé à devenir un meilleur indicateur de celles-ci à la faveur du développement continu du marché des obligations à rendement réel. Pour l'heure, il n'offre aucun avantage particulier pour la prévision de l'inflation à court terme par rapport aux mesures tirées d'enquêtes, ni même par rapport aux taux d'inflation passés.
Le rapport présente une nouvelle enquête semi-annuelle qui permettra d’améliorer la surveillance, par la Banque du Canada, de l’ensemble du système financier et de renforcer le dialogue avec les participants au système financier. L’enquête recueille les avis d’experts sur les risques menaçant le système financier canadien, sur la résilience de ce dernier ainsi que sur les tendances naissantes et les innovations financières. Le rapport offre une vue d’ensemble de l’enquête et fait état des résultats globaux de l’édition du printemps 2018.
Les auteurs présentent les quatre grandes vulnérabilités conjoncturelles des systèmes financiers et illustrent avec des exemples la fonction des indicateurs qualitatifs et quantitatifs utilisés pour la surveillance de ces vulnérabilités dans différents secteurs. Ils se penchent sur le rôle d’autres instruments qui contribuent à l’appréciation des vulnérabilités et font partie du dispositif interne que la Banque du Canada a mis en place pour détecter, évaluer et expliquer les vulnérabilités et les risques. Enfin, ils mettent en exergue certains obstacles qui doivent être surmontés pour apprécier les vulnérabilités et les risques au sein du système financier.
« The Financial Accelerator in an Estimated New Keynesian Model » (avec la collaboration de Ali Dib), Review of Economic Dynamics, vol. 11, no1, p.155-178 (janvier 2008).
Nous utilisons des témoins pour nous permettre de continuer à améliorer le présent site Web.